கடமைப் பதிவேடு
தேர்ந்தெடுத்த கன்செஷனுக்காகப் பதிவுசெய்யப்பட்ட தொடர்புடைய பிரிவுகள், தேதிகள், திருத்தங்கள், பொறுப்பான தரப்பினர்.
கன்செஷன் மற்றும் வருவாய்ச் சரிபார்ப்பு
கையெழுத்திடப்பட்ட ஒப்பந்தங்களையும் திருத்தங்களையும் கையாளும் அளவு, கடமைகள், ஆதாரப் பதிவுகளுடன் இணையுங்கள்.
துறைமுகங்கள் மற்றும் லாஜிஸ்டிக்ஸ் உள்கட்டமைப்பு வடிவமைப்புப் பங்குதாரர் திட்டம்
நீங்கள் பெறுவது
தேர்ந்தெடுத்த கன்செஷனுக்காகப் பதிவுசெய்யப்பட்ட தொடர்புடைய பிரிவுகள், தேதிகள், திருத்தங்கள், பொறுப்பான தரப்பினர்.
அவற்றின் விதிமுறைகள், காலம், ஆதார இயக்கச் சான்றுகளுடன் இணைக்கப்பட்ட முன்மொழியப்பட்ட கணக்கீடுகள்.
ஒவ்வொரு உருப்படியுடனும் தக்கவைக்கப்பட்ட சான்றுக் கோரிக்கைகள், விளக்கங்கள், எதிர்த்தரப்பு பதில்கள்.
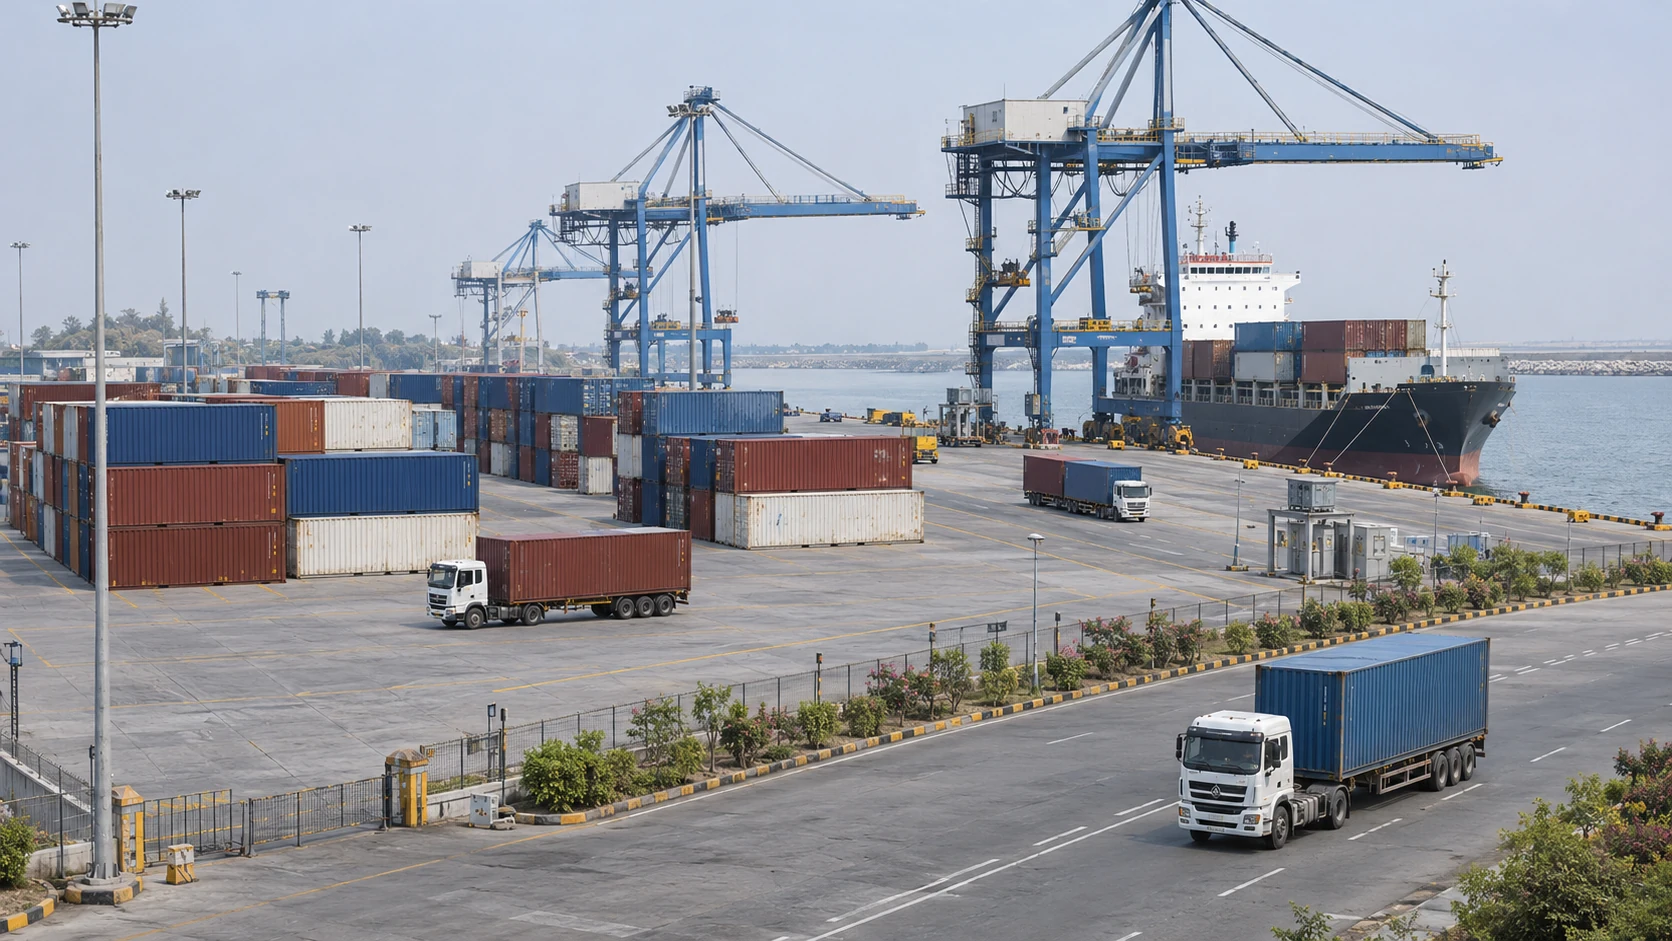
ஒரு எடுத்துக்காட்டுப் பணி
ஒரு துறைமுக நிதி அணி, ஓர் ஆபரேட்டரின் கையாளும் அளவு அறிக்கையையும் காலக் கணக்கையும் தொடர்புடைய ஒப்பந்தம் மற்றும் திருத்தங்களுக்கு எதிராகச் சரிக்கட்டுகிறது.
கையெழுத்திடப்பட்ட விதிமுறைகளும் திருத்தங்களும்
கையாளும் அளவு மற்றும் இன்வாய்ஸ் பதிவுகள்
முந்தைய கணக்கில் செய்யப்பட்ட கையாளுதல்
இது எப்படிச் செயல்படுகிறது
காலம், கடமைகள், மறுஆய்வாளர்கள், ஒப்புதல் பெற்ற ஆதார ஆவணங்கள் ஒப்புக்கொள்ளப்படுகின்றன.
தொடர்புடைய விதிமுறைகளும் திருத்தங்களும் அங்கீகரிக்கப்பட்ட வணிக அணியுடன் மறுஆய்வு செய்யப்படுகின்றன.
கையாளும் அளவு, சேவை, செலுத்துகைப் பதிவுகள் ஒப்புக்கொண்ட கணக்கீடுகளுடன் பொருத்தப்படுகின்றன.
ஏற்கப்பட்ட கையாளுதல், நிலுவை உருப்படிகள், இறுதி ஒப்புதலை ஆதரிக்கும் சான்று ஆகியவை கண்காணிக்கப்படுகின்றன.
வரம்பும் மதிப்பாய்வும்
உங்கள் பணிப்பாய்வுக்கு இது பொருந்துமா என மதிப்பிடக் கீழே உள்ள விவரங்களைப் பயன்படுத்துங்கள்.
கையெழுத்திடப்பட்ட கன்செஷன் ஒப்பந்தம் மற்றும் அதற்குப் பொருந்தும் திருத்தங்களிலிருந்து திட்டம் தொடங்குகிறது. தொடர்புடைய கட்டணங்கள், கையாளும் அளவுடன் இணைந்த செலுத்துகைகள், உத்தரவாதங்கள், சேவைக் கடமைகள் ஆகியவற்றை இயக்கப் பதிவுடன் பொருத்துகிறது; விளக்கங்களையும் தீர்க்கப்படாத கேள்விகளையும் அங்கீகரிக்கப்பட்ட மறுஆய்வுக்காகப் பாதுகாக்கிறது.
பணி தொடங்கும் முன் வரம்பு, அனுமதிகள், ஒருங்கிணைப்புகள், ஏற்பு அளவுகோல்கள் ஒப்புக்கொள்ளப்படுகின்றன. நிறுவனத்தின் முடிவு உங்கள் அங்கீகரிக்கப்பட்ட குழுவிடமே இருக்கும்.
துணைக் கருவிகள்
கேள்விகள்
அங்கீகரிக்கப்பட்ட நிறுவனமும் அது நியமித்த சட்ட அல்லது தொழில்நுட்ப ஆலோசகர்களும் விளக்கங்களுக்கு ஒப்புதல் அளிக்கின்றனர். கணக்கில் பயன்படுத்தப்பட்ட விளக்கம், ஆதாரம், தீர்க்கப்படாத கேள்விகளைப் பணிப்பாய்வு பதிவுசெய்கிறது.
அடிப்படை அணுகுமுறை பிற உள்கட்டமைப்பு ஒப்பந்தங்களுக்கும் உதவலாம். ஒவ்வொரு வரம்பும் தனக்கான கடமைகள், சான்று, ஒப்புதல் தேவைகளை நிறுவ வேண்டும்.
முன்மொழியப்பட்ட கண்டறிதல்கள், ஏற்கப்பட்ட கையாளுதல், உண்மையான வரவுகள் அல்லது செலுத்துகைகளை, அவற்றுக்கான தேதிகள் மற்றும் சான்றுடன், கணக்கு தனித்தனியாகப் பதிவுசெய்கிறது.
அடுத்த உரையாடல்
பிரதிநிதித்துவமான பதிவுகளின் தொகுப்பையும், வெளியீட்டை மதிப்பிடும் பொறுப்புள்ள அணியையும் கொண்டுவாருங்கள்.
ஓர் உரையாடலைத் தொடங்குங்கள்நீங்கள் யார், எந்த முடிவை மதிப்பிடுகிறீர்கள் என்று சொல்லுங்கள். முதல் உரையாடல் இலவசம். வேலை நாட்களில் பதில் வரும்.
அல்லது [email protected] முகவரிக்கு எழுதுங்கள்.