முழுமையான சொத்துப் பதிவு
சேஸிஸ், பாடி, முக்கியமான உபகரணங்கள், தேதியிட்ட ஆவணங்களுடனும் ஆய்வுச் சான்றுடனும் இணைக்கப்பட்டவை.
சொத்து மற்றும் பிணைச் சொத்து நுண்ணறிவு
கட்டமைப்பு, நிலை, மதிப்பீட்டுச் சான்றுகளை மறுஆய்வு செய்யக்கூடிய ஒரே சொத்துக் கோப்பில் கொண்டுவாருங்கள்.
நிதி மற்றும் சொத்து இடர் வடிவமைப்புப் பங்குதாரர் திட்டம்
நீங்கள் பெறுவது
சேஸிஸ், பாடி, முக்கியமான உபகரணங்கள், தேதியிட்ட ஆவணங்களுடனும் ஆய்வுச் சான்றுடனும் இணைக்கப்பட்டவை.
கூறப்பட்ட மதிப்பு வரம்பு, ஒப்பிடக்கூடிய சான்று, சரிசெய்தல்கள், பணி எல்லைக்கு ஏற்ற தரவுப் புதுமை.
தீர்க்கப்படாத அடையாள எண்கள், கட்டமைப்பு வேறுபாடுகள், நிலை குறித்த கேள்விகள், தொடர் நடவடிக்கைக்காக ஒதுக்கப்பட்டவை.
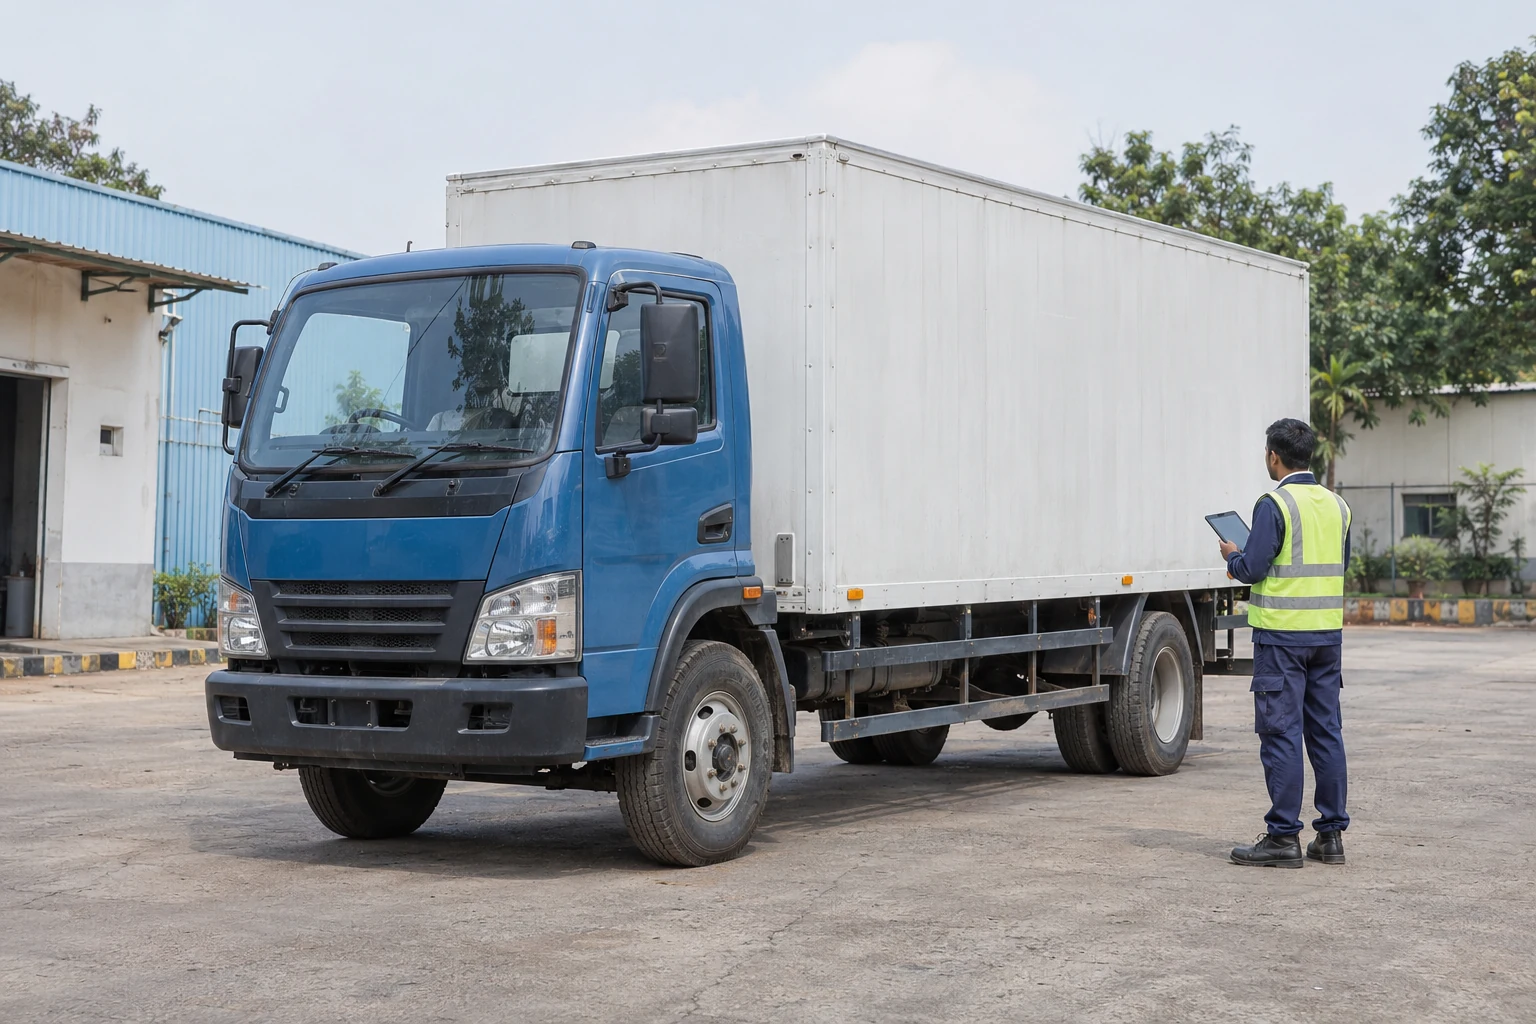
ஒரு எடுத்துக்காட்டுப் பணி
பிணைச் சொத்தின் விவரத்தை ஏற்கும் முன், கடன் வழங்குநரின் மறுஆய்வு லாரி, வெப்பக்காப்புப் பாடி, குளிர்பதன அலகு ஆகியவற்றை ஒன்றாகக் கருதுகிறது.
சேஸிஸ் மற்றும் குளிர்பதன அலகு இன்வாய்ஸ்கள்
பாடி விவரக்குறிப்பும் ஆய்வும்
அனுமதிக்கப்பட்ட சந்தை ஒப்பீடுகள்
இது எப்படிச் செயல்படுகிறது
வாகனப் பிரிவு, மதிப்பீட்டின் நோக்கம், பெறும் அணிக்குத் தேவையான சான்று ஆகியவற்றில் உடன்பாடு காணுங்கள்.
அங்கீகரிக்கப்பட்ட ஆவணங்கள், உபகரண அடையாள எண்கள், ஆய்வுக் கண்டறிதல்களைத் தேர்ந்தெடுத்த சொத்துகளுடன் பொருத்துங்கள்.
ஒப்பீடுகளையும் அனுமானங்களையும் ஆராயுங்கள்; ஆதாரமில்லாத தகவல்களை உறுதிப்படுத்தலுக்கு அனுப்புங்கள்.
ஏற்பைப் பதிவு செய்யுங்கள்; கிடைக்கும் இடங்களில், மதிப்பீடுகளைப் பின்னர் உண்மையில் நடந்த விற்பனைகளின் சான்றுடன் ஒப்பிடுங்கள்.
வரம்பும் மதிப்பாய்வும்
உங்கள் பணிப்பாய்வுக்கு இது பொருந்துமா என மதிப்பிடக் கீழே உள்ள விவரங்களைப் பயன்படுத்துங்கள்.
சேஸிஸின் விவரம் மட்டும், இயங்கும் ஒரு வாகனத்தின் முக்கியப் பகுதிகளை மதிப்பாய்வுக்கு வெளியே விட்டுவிடக்கூடும். பொருத்தப்பட்ட பாடி, ஏற்றப்பட்ட உபகரணங்கள், தொடர்புடைய உரிமை ஏற்பாடுகள், நிலை குறித்த சான்று ஆகியவற்றை, உங்கள் அணி தீர்க்க வேண்டிய மதிப்பீட்டுக் கேள்வியுடன் இந்தத் திட்டம் இணைக்கிறது.
பணி தொடங்கும் முன் வரம்பு, அனுமதிகள், ஒருங்கிணைப்புகள், ஏற்பு அளவுகோல்கள் ஒப்புக்கொள்ளப்படுகின்றன. நிறுவனத்தின் முடிவு உங்கள் அங்கீகரிக்கப்பட்ட குழுவிடமே இருக்கும்.
கேள்விகள்
எந்தத் தகவல்களுக்கு ஆய்வு தேவை என்பதைச் சான்று மறுஆய்வு நிறுவுகிறது. ஆவணங்களும் ஏற்கெனவே உள்ள அறிக்கைகளும் நிறுவனத்தின் தேவைகளைப் பூர்த்தி செய்யாத இடங்களில், நேரடிச் சரிபார்ப்புகளுக்குத் தனியாக வரம்பு வகுக்கப்படுகிறது.
மதிப்பாய்வு வரம்பு, கிடைக்கும் ஒப்பீடுகள், சரிசெய்தல்கள், சான்று இடைவெளிகளைக் குறிப்பிடுகிறது. மாடல் அடிப்படையிலான மதிப்பீடு, உண்மையில் நடந்த விற்பனையிலிருந்தோ உறுதிசெய்யப்பட்ட விலை முன்மொழிவிலிருந்தோ தனித்து அடையாளம் காணக்கூடியதாகவே இருக்கும்.
ஆம், அனுமதிக்கப்பட்ட பயன்பாடும் பெறும் தரப்பின் தேவைகளும் அனுமதிக்கும் இடங்களில். அடுத்த மறுஆய்வாளர் எதைப் புதுப்பிக்க வேண்டும் என்று கண்டறியும் வகையில், சொத்துப் பதிவு அதன் தேதிகளையும் ஆதாரங்களின் உள்ளடக்கத்தையும் தக்கவைக்கிறது.
அடுத்த உரையாடல்
பிரதிநிதித்துவமான பதிவுகளின் தொகுப்பையும், வெளியீட்டை மதிப்பிடும் பொறுப்புள்ள அணியையும் கொண்டுவாருங்கள்.
ஓர் உரையாடலைத் தொடங்குங்கள்நீங்கள் யார், எந்த முடிவை மதிப்பிடுகிறீர்கள் என்று சொல்லுங்கள். முதல் உரையாடல் இலவசம். வேலை நாட்களில் பதில் வரும்.
அல்லது [email protected] முகவரிக்கு எழுதுங்கள்.